中国酒业新闻网
华夏酒报官方网站
自A股三季报收官日——10月30日起,白酒板块在大盘回调背景下逆势收出一根大阳线;随后几个交易日虽涨势有所分化,但部分强势个股连续涨停,中证白酒指数五个交易日累计涨幅接近10%。此后,白酒板块在连续飘红后经历两日下探调整,近日再度上扬。
值得关注的是,在三季报收官当天,摆在桌面上的,是被称为白酒行业近年来“最差的一轮三季报”。Wind数据统计显示,按营业总收入口径,19只白酒股酒企前三季度合计实现营收2678.22亿元,较上年同期的2898.88亿元下降7.61%;合计归母净利润973.68亿元,较上年同期的1076.46亿元下降约9.6%。第三季度单季合计营收691.89亿元,同比下滑约10.05%;合计归母净利润242.68亿元,同比下降12.97%。
一边是报表在深蹲,一边是股价在起跳。白酒板块如此割裂的两面,放在整个A股里也并不常见。
对此,券商的解释相对一致,纷纷指向“出清”。中信证券研报认为,白酒行业已在价格、库存、渠道、业绩等维度深度出清,目前处于磨底后期、库存出清尾声,名酒批价、渠道库存、市场情绪等底部信号相继显现;招商证券进一步给出“企业煎熬期中程”的判断:渠道风险不断释放,企业多采取控货举措,接受收入的大幅下降,也不急于发货确认收入,合同负债同比、环比均有所改善;国泰海通的口径更为乐观,认为白酒报表已连续出清7个季度,行业最大降幅阶段已经过去,结构性见底已经显现。把这些判断放在一起,券商共识的本质是,这份最差报表,相当程度上是酒企主动选择的结果:用当期的收入下滑和回款收缩,换取渠道库存的消化和价盘压力的缓释。
不可否认,这个逻辑本身是成立的,但它回答不了股价迎来向好所隐含的另一个问题。
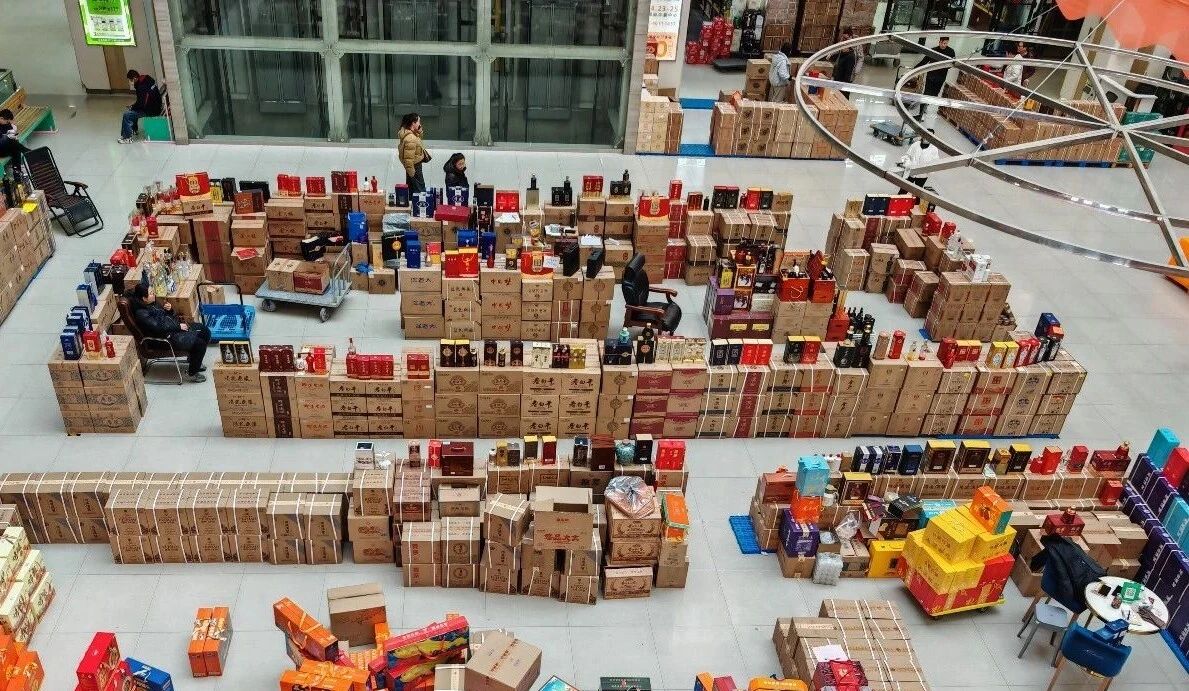
广发证券研报里有一组容易被忽略的数据:2026年前三季度,主要白酒企业合计现金回款同比下降18.5%,降幅大于收入降幅,说明酒企在放松对经销商的压款要求,主动收缩渠道杠杆。但回款收缩本身也意味着,经销商用来“投票”的现金在变少。酒企可以单方面决定少发货、少压款,却无法单方面命令经销商重新用现金进货。报表出清是供给端的动作,渠道信心的修复是需求端的回应,两者之间没有自动传导机制。更重要的是,市场需求并未明显提振,刚性的消费场景也有待恢复。
批价数据提供了更真实的刻度。银河证券分析师刘光意发布的研究报告指出,截至10月底,飞天茅台整箱、散瓶批价分别为1675元和1640元,较9月30日下跌105元和120元;八代普五批价较上月底增加15元,国窖1573批价上涨10元,青花20、梦之蓝M6基本持平。但据经销商反馈,不少高端单品批价环比、同比均不及预期,且仍在逐月下探,这意味着,渠道“卖一瓶、亏一点”的预期尚未扭转。
当下,行业正处在龙头企业产品价格由被动跟跌转向主动控量稳价的阶段。但控量能收缩供给,却替代不了需求修复,批价下行的压力,也不会因为控货而消失。因此,近期白酒板块多数飘红向上,更多是在交易“报表已经足够差、不可能更差”这一预期,而非是对“渠道已经重新开始进货”这一尚未被数据验证的判断。国金证券指出,后续伴随核心单品实际成交价企稳、产品流速及动销延续改善,经销商补货节奏企稳,有望带动酒企端回款和出货节奏修复。
这意味着,把“报表出清”等同于“市场出清”,把“股价抢跑”读作“动销反转”,是一种危险的线性外推。
对白酒行业而言,最差三季报是事实,也是过去几年压货式增长的一次集中冲销。把虚增的部分挤掉,行业才有机会在新的供需平衡上重新起步。但出清的终点从来不是“报表增速转正”那一刻,而是经销商愿意重新用现金为品牌投票、消费者愿意多消费的那一天。在那一天到来之前,股价向好是资本市场的叙事,不是产业的答案。
京ICP备2021009094号 编辑中心热线:0535-6631047 广告投放:0535-6631424
版权所有 北京华夏酒报时代文化传媒有限公司 Copyright ©2016 cnwinenews.com corporation. All Rights Reserved